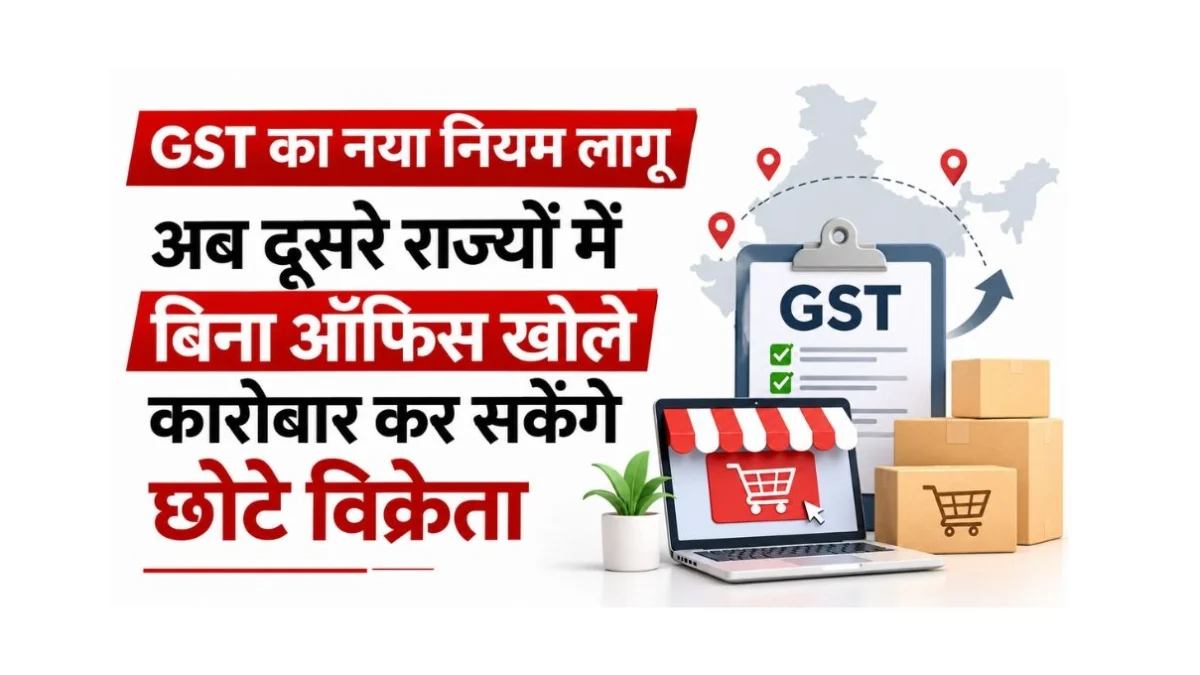
ऑनलाइन मार्केटप्लेस के माध्यम से सामान बेचने वाले पात्र छोटे कारोबारियों के लिए दूसरे राज्यों में कारोबार का विस्तार करना आसान बनाने वाला GST पंजीकरण का नया प्रावधान 1 नवंबर 2026 से लागू हो गया। इसके तहत पात्र विक्रेता दूसरे राज्य में अपना अलग व्यावसायिक परिसर स्थापित किए बिना ई-कॉमर्स ऑपरेटर के वेयरहाउस को कारोबार का मुख्य स्थान (Principal Place of Business – PPoB) घोषित कर GST पंजीकरण के लिए आवेदन कर सकेंगे।
केंद्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड (CBIC) ने 26 अक्टूबर 2026 को अधिसूचना संख्या 05/2026-Central Tax के माध्यम से केंद्रीय वस्तु एवं सेवा कर (CGST) नियम, 2017 में नियम 14B जोड़ा। उपलब्ध विवरण के अनुसार, GST परिषद की 57वीं बैठक में इस सुविधा की सिफारिश की गई थी।
Also Read
किन कारोबारियों को मिलेगा लाभ?
यह सुविधा उन छोटे विक्रेताओं के लिए है जो ई-कॉमर्स ऑपरेटर के माध्यम से वस्तुओं की बिक्री करते हैं। इसके लिए विक्रेता के पास उस राज्य में नियमित GST पंजीकरण होना चाहिए, जहां उसका मूल कारोबार स्थित है।
पात्र विक्रेता दूसरे राज्य में स्थित ई-कॉमर्स ऑपरेटर के वेयरहाउस को अपने मुख्य व्यावसायिक स्थान के रूप में घोषित कर सकते हैं। इसके लिए संबंधित ई-कॉमर्स ऑपरेटर की सहमति आवश्यक होगी।
नियम के तहत विक्रेता की पंजीकरण-पात्रता के लिए एक निर्धारित कर-देयता सीमा भी रखी गई है। पंजीकृत व्यक्तियों को की गई आपूर्ति पर विक्रेता की आउटपुट टैक्स देनदारी 2.5 लाख रुपये प्रति माह से अधिक नहीं होनी चाहिए। विक्रेता के समान PAN वाले पंजीकृत व्यक्तियों को की गई आपूर्ति को इस गणना से बाहर रखा गया है।
यह सीमा कारोबार के कुल टर्नओवर के बजाय कर-देयता पर आधारित है। सुविधा का लाभ लेने के लिए विक्रेता को ऐसे ई-कॉमर्स ऑपरेटर के माध्यम से आपूर्ति करनी होगी, जिस पर CGST अधिनियम की धारा 52 के तहत स्रोत पर कर संग्रह (TCS) की जिम्मेदारी लागू होती है।

इस पंजीकरण के तहत विक्रेता केवल संबंधित ई-कॉमर्स प्लेटफॉर्म के माध्यम से ही आपूर्ति कर सकेगा।
कैसे होगा GST पंजीकरण?
नए प्रावधान के तहत आवेदन करने वाले विक्रेता को फॉर्म GST REG-01 जमा करना होगा। इसमें मूल राज्य का GSTIN और उस दूसरे राज्य में स्थित ई-कॉमर्स ऑपरेटर के वेयरहाउस का विवरण देना होगा, जिसे कारोबार के मुख्य स्थान के रूप में घोषित किया जा रहा है।
इसके बाद आवेदन संबंधित ई-कॉमर्स ऑपरेटर को सहमति के लिए भेजा जाएगा। ऑपरेटर को सात कार्यदिवस के भीतर अपनी सहमति देनी होगी। निर्धारित अवधि में जवाब नहीं मिलने पर आवेदन अस्वीकृत माना जाएगा।
सहमति मिलने के बाद आवेदक को आधार बायोमेट्रिक प्रमाणीकरण और दस्तावेजों का सत्यापन पूरा करना होगा। कर अधिकारी मूल राज्य में विक्रेता के मुख्य व्यावसायिक स्थान का भौतिक सत्यापन भी करेंगे।
नियमों के अनुसार, यदि आवेदन संदर्भ संख्या (ARN) जारी होने के 30 दिनों के भीतर भौतिक सत्यापन पूरा नहीं होता है, तो सफल आधार प्रमाणीकरण और दस्तावेज सत्यापन की शर्त पूरी होने पर पंजीकरण को स्वीकृत माना जा सकता है।
वेयरहाउस की सहमति वापस लेने पर क्या होगा?
यदि ई-कॉमर्स ऑपरेटर घोषित मुख्य व्यावसायिक स्थान के रूप में अपने वेयरहाउस के इस्तेमाल की सहमति वापस लेता है, तो विक्रेता को 30 दिनों के भीतर फॉर्म GST REG-14 के माध्यम से पंजीकरण में संशोधन के लिए आवेदन करना होगा।
निर्धारित अवधि में संशोधन नहीं कराने पर पंजीकरण रद्द किया जा सकता है। यदि सहमति किसी अतिरिक्त व्यावसायिक स्थान के लिए वापस ली जाती है, तो उस स्थान को पंजीकरण प्रमाणपत्र से हटाया जा सकता है।
नियम 14A के तहत पंजीकृत विक्रेता सीधे इस सुविधा का इस्तेमाल नहीं कर सकेंगे। उन्हें पहले फॉर्म GST REG-32 के माध्यम से उस व्यवस्था से बाहर निकलना होगा और उसके बाद नियम 14B के तहत आवेदन करना होगा।
विक्रेता को अपने खाते और कारोबारी रिकॉर्ड मूल राज्य में स्थित मुख्य व्यावसायिक स्थान पर रखने होंगे। वहीं, संबंधित ई-कॉमर्स ऑपरेटर को प्रत्येक ऐसे राज्य में अधिकृत प्रतिनिधि नियुक्त करना होगा, जहां वह वेयरहाउस उपलब्ध कराता है।
छोटे कारोबारियों के लिए क्या बदलेगा?
इस प्रावधान से पात्र छोटे ऑनलाइन विक्रेताओं को दूसरे राज्यों में सामान रखने और भेजने के लिए अपना अलग व्यावसायिक परिसर स्थापित करने की आवश्यकता कम हो सकती है। इससे विभिन्न राज्यों में कारोबार के विस्तार से जुड़ी कुछ अनुपालन लागतें घट सकती हैं।
हालांकि, यह सभी विक्रेताओं के लिए राज्यवार GST पंजीकरण से सामान्य छूट नहीं है। सुविधा का लाभ लेने के लिए निर्धारित कर-देयता सीमा, सत्यापन प्रक्रिया, प्लेटफॉर्म के माध्यम से आपूर्ति और वेयरहाउस के इस्तेमाल की सहमति जैसी शर्तें पूरी करनी होंगी।
विक्रेताओं को आवेदन करने से पहले लागू नियमों और संबंधित अधिसूचना की शर्तों की जांच करनी चाहिए।