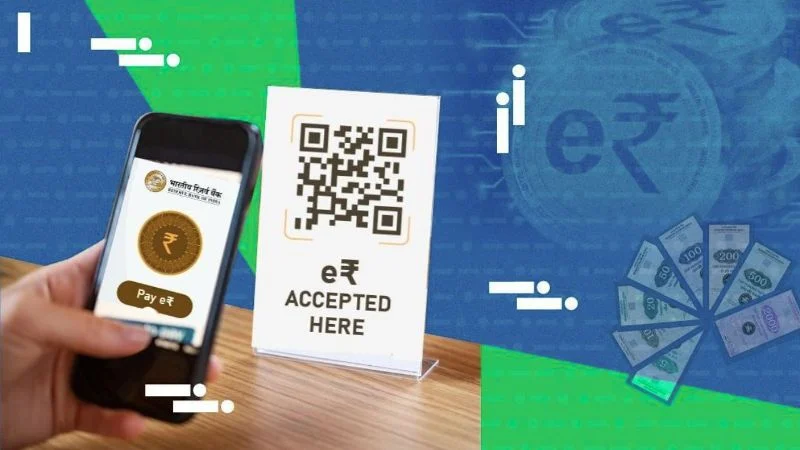
भारत में डिजिटल भुगतान को बढ़ावा देने के लिए भारतीय रिजर्व बैंक (RBI) ने ई-रुपया यानी सेंट्रल बैंक डिजिटल करेंसी (CBDC) की शुरुआत की है। यह एक तरह की डिजिटल मुद्रा है, जो पूरी तरह से सरकारी मान्यता प्राप्त है और नकद रुपये का ही इलेक्ट्रॉनिक रूप मानी जाती है।
ई-रुपया को इस तरह डिजाइन किया गया है कि यह नकद लेनदेन की तरह ही सरल और सुरक्षित हो, लेकिन इसमें डिजिटल सुविधा भी जुड़ी हो। इसका उपयोग मोबाइल या डिजिटल वॉलेट के माध्यम से किया जा सकता है।
Also Read
क्या है ई-रुपया?
ई-रुपया भारतीय रिजर्व बैंक द्वारा जारी की गई डिजिटल करेंसी है। यह पूरी तरह से वैध मुद्रा है, जैसे कि आपके पास मौजूद नोट और सिक्के होते हैं। फर्क सिर्फ इतना है कि यह भौतिक रूप में नहीं, बल्कि डिजिटल रूप में उपलब्ध होती है।
ई-रुपया का मूल्य भी सामान्य रुपये के बराबर ही होता है और इसे किसी भी तरह के भुगतान या लेनदेन के लिए इस्तेमाल किया जा सकता है।
कैसे काम करता है ई-रुपया?
ई-रुपया एक डिजिटल टोकन के रूप में काम करता है। इसे उपयोग करने के लिए आपको बैंक द्वारा जारी एक विशेष डिजिटल वॉलेट की जरूरत होती है।
जब आप किसी को ई-रुपया भेजते हैं, तो यह सीधे आपके वॉलेट से सामने वाले के वॉलेट में ट्रांसफर हो जाता है। इस प्रक्रिया में बैंक खाते की जरूरत हमेशा नहीं होती, जिससे यह नकद लेनदेन जैसा अनुभव देता है।

यह लेनदेन पूरी तरह सुरक्षित और एन्क्रिप्टेड होता है, जिससे धोखाधड़ी की संभावना कम हो जाती है।
ई-रुपया के प्रकार
ई-रुपया मुख्य रूप से दो प्रकार का होता है
- रिटेल ई-रुपया: आम नागरिकों और रोजमर्रा के लेनदेन के लिए
- होलसेल ई-रुपया: बैंकों और वित्तीय संस्थानों के बीच बड़े लेनदेन के लिए
क्या हैं इसके फायदे?
ई-रुपया के कई फायदे बताए जा रहे हैं।
- इससे नकदी रखने की जरूरत कम हो जाती है।
- लेनदेन तेज और आसान हो जाता है।
- डिजिटल इकोनॉमी को मजबूती मिलेगी।
- भुगतान प्रणाली को अधिक पारदर्शी बनाता है।
- नकली नोटों की समस्या को भी कम कर सकता है।
क्या हैं चुनौतियां?
हालांकि ई-रुपया एक आधुनिक पहल है, लेकिन इसके साथ कुछ चुनौतियां भी जुड़ी हैं। लोगों में जागरूकता की कमी, डिजिटल साक्षरता और साइबर सुरक्षा जैसे मुद्दे अभी भी अहम हैं। ग्रामीण क्षेत्रों में इंटरनेट और स्मार्टफोन की उपलब्धता भी एक बड़ी चुनौती हो सकती है।
ई-रुपया भारत की डिजिटल अर्थव्यवस्था को नई दिशा देने वाला कदम माना जा रहा है। यह न सिर्फ भुगतान प्रणाली को आसान बनाएगा, बल्कि भविष्य में नकदी के उपयोग को भी कम कर सकता है। आने वाले समय में इसका उपयोग और दायरा दोनों तेजी से बढ़ने की संभावना है।